Nuevas Providencias SENIAT: prepara tu empresa para la nueva etapa de facturación
Conoce los cambios normativos, evalúa tus opciones y prepara tus procesos administrativos con el acompañamiento de VERTEX.
Última revisión del contenido: 8 de noviembre de 2026.
Qué está cambiando
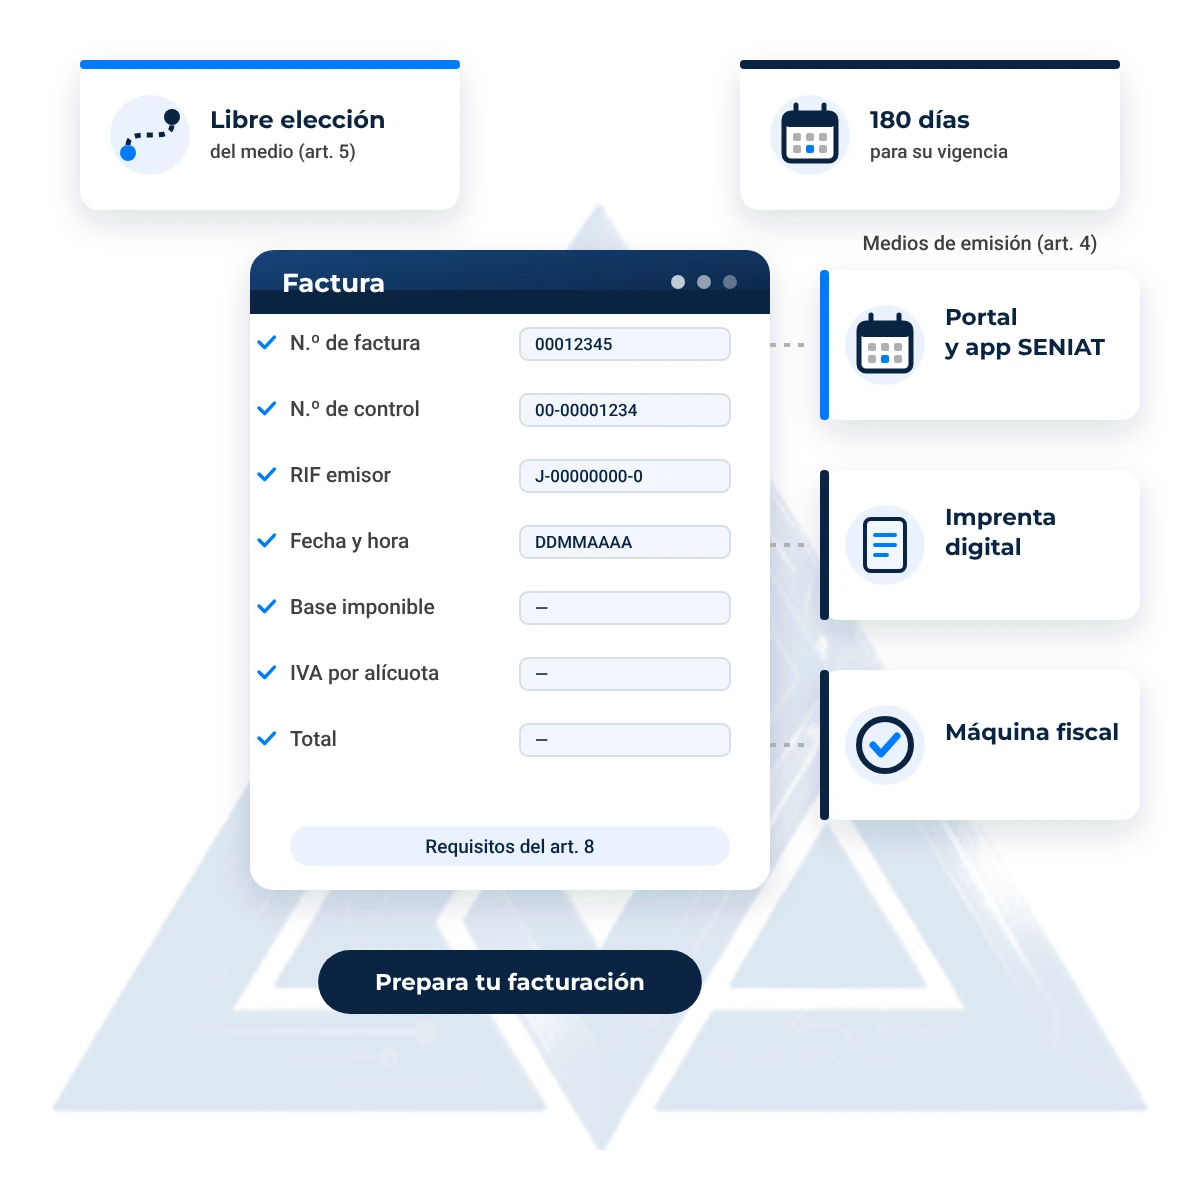
Venezuela está actualizando las reglas y los medios para emitir facturas y otros documentos fiscales. La Providencia Administrativa SNAT/2026/00093 reúne en una sola norma los medios de emisión, los requisitos de los documentos y el régimen de autorizaciones.
La norma no impone un único medio: contempla varias alternativas y deja la elección al contribuyente, salvo los casos especiales que ella misma establece.
Varios medios de emisión
Medios digitales o electrónicos —portal web y aplicativo móvil del SENIAT, o imprenta digital u otro proveedor tecnológico autorizado— y máquinas fiscales. (art. 4)
Libre elección
La adopción de cualquiera de esos medios queda a la libre elección del sujeto pasivo. Hay reglas especiales para algunas actividades, como alcohol y especies alcohólicas. (arts. 5 y 37)
Formatos físicos limitados
Los formatos de imprenta autorizada quedan para contingencias imprevisibles o de fuerza mayor y otros supuestos específicos de la norma. (art. 6)
Hitos y cronología normativa
Distinguimos la fecha del acto, la fecha de publicación en Gaceta Oficial y la fecha de entrada en vigencia.
- 19-12-2024 · G.O. N.º 43.032
Providencia SNAT/2024/000102 Marco previo
Normas sobre medios digitales de emisión. Queda derogada por la Providencia 00093; las autorizaciones de imprentas otorgadas bajo ella se mantienen vigentes. (00093, disposición derogatoria y transitoria tercera)
- 07-09-2026
Providencia SNAT/2026/00093 Fecha del acto
Normas generales y medios de emisión de facturas y otros documentos fiscales.
- 21-10-2026 · G.O. N.º 43.484
Publicación en Gaceta Oficial Publicación
Desde esta fecha se computa el plazo para su entrada en vigencia.
- 19-04-2027 (estimada)
Entrada en vigencia Vigencia
La norma entra en vigencia a los ciento ochenta (180) días continuos de su publicación. La fecha indicada resulta de ese cómputo y está sujeta a confirmación oficial. (disposición final octava)
La Providencia SNAT/2026/00084 (G.O. N.º 43.435, agosto de 2026) se reseña en fuentes especializadas como derogatoria del régimen de proveedores y sistemas de facturación de la Providencia SNAT/2024/000121. Incorporaremos su resumen cuando validemos el texto oficial.
Qué establece la Providencia SNAT/2026/00093
Resumen informativo de sus principales disposiciones, con referencia a los artículos.
Objeto y documentos
Regula la emisión de facturas, órdenes de entrega o guías de despacho, notas de débito y de crédito, comprobantes de retención y certificados de débito fiscal exonerado. (art. 1)
Sujetos comprendidos
Personas jurídicas y entidades sin personalidad jurídica; personas naturales en los supuestos previstos; y contribuyentes formales del IVA. El art. 3 establece exclusiones, como la venta de inmuebles o determinadas operaciones bancarias. (arts. 2 y 3)
Medios de emisión
- Portal web y aplicativo móvil: canales institucionales gratuitos de la Administración Tributaria. (art. 4, 1.1)
- Imprenta digital u otro proveedor tecnológico autorizado. (art. 4, 1.2)
- Máquinas fiscales. (art. 4, 2)
Contingencias
Los formatos físicos se usan ante eventos imprevisibles o de fuerza mayor (por ejemplo, fallas eléctricas prolongadas o de conectividad) y en los demás supuestos del art. 6. Al cesar la contingencia, los documentos deben registrarse y remitirse al día siguiente por el medio principal. (arts. 6 y 7)
Requisitos de la factura
Entre otros: denominación «Factura», numeración consecutiva, número de control cuando corresponda, datos y RIF del emisor y del adquirente, fecha y hora, descripción, base imponible e IVA por alícuota, total y, en moneda extranjera, el tipo de cambio aplicado. Los medios digitales tienen requisitos adicionales. (arts. 8 y 9)
Sucursales y series
Si no hay un sistema de facturación centralizado y se emite desde varias sucursales o áreas, la numeración debe identificarse con la palabra «serie» y caracteres propios. (art. 20)
Conservación y anulaciones
Los documentos anulados se conservan mientras no prescriba la obligación tributaria; la destrucción de documentos no utilizados requiere autorización; no se admiten tachaduras ni enmendaduras. (arts. 21, 24 y 25)
Autorizaciones
Regula la autorización, las obligaciones y la revocatoria de imprentas digitales, imprentas de contingencia y fabricantes de máquinas fiscales. (arts. 38 al 51)
Transición y sanciones
Los formatos existentes pueden usarse hasta agotarse o hasta la entrada en vigencia; el cambio de medio de emisión debe informarse a la Gerencia Regional; el incumplimiento se sanciona conforme al Código Orgánico Tributario. (disposiciones transitorias primera y segunda; final tercera)
Facturación digital y facturación electrónica
En lenguaje sencillo
Se habla de facturación digital cuando el documento se genera, numera y entrega en formato digital a través de un proveedor o canal habilitado, sin talonario impreso. El término facturación electrónica suele usarse para modelos en los que el documento se transmite y se valida electrónicamente.
Cómo lo trata la norma venezolana
La Providencia 00093 agrupa ambas ideas en una sola categoría: «Medios Digitales o Electrónicos», que comprende el portal web y aplicativo móvil del SENIAT y la imprenta digital u otro proveedor tecnológico autorizado (art. 4, num. 1). Requisitos de otros países —como formatos XML, firma electrónica o validación previa en tiempo real— no deben asumirse si la norma o los manuales oficiales no los establecen.
Cómo funciona el proceso
Un esquema general. Los detalles técnicos dependen del medio de emisión elegido y de los manuales oficiales.
- Configuracióndel emisor y sus datos fiscales
- Generacióndel documento
- Verificaciónde los requisitos
- Emisiónpor el medio seleccionado
- Entrega y conservacióndel documento
- Gestiónde notas, anulaciones y contingencias
SENIAT y VERTEX: necesidades complementarias
Qué ofrece el SENIAT
La norma contempla un portal web y un aplicativo móvil como canales institucionales gratuitos para la emisión de documentos (art. 4, 1.1).
Características, disponibilidad y requisitos sujetos a publicación y actualización oficial del SENIAT.
Qué ofrece VERTEX
Somos una firma de consultoría empresarial y transformación tecnológica, con Odoo como especialización principal.
- Diagnóstico fiscal y tecnológico de tu operación.
- Evaluación de tu sistema actual y diseño de la ruta de adaptación.
- Implementación y configuración de Odoo con localización venezolana.
- Ventas, inventario, compras y contabilidad integrados.
- Capacitación, soporte y evolución.
- Integraciones, cuando exista especificación oficial y viabilidad técnica comprobada.
| Canal oficial del SENIAT | VERTEX con Odoo |
|---|---|
| Facilita la emisión de documentos dentro de su alcance. | Conecta la facturación con clientes, ventas, inventario, compras y contabilidad. |
| Canal institucional gratuito previsto en la norma. | Diagnóstico, diseño de procesos, implementación y acompañamiento. |
Soluciones VERTEX
VERTEX Diagnóstico Fiscal y Tecnológico
Evaluamos tu modalidad de facturación, tus procesos y tu sistema actual para definir la ruta de adaptación.
VERTEX Facturación y Gestión Esencial
Para pequeños negocios: facturación, clientes, inventario básico y control administrativo en una sola herramienta.
VERTEX Gestión Empresarial con Odoo
Para empresas con procesos complejos: ventas, compras, inventario, contabilidad y operación integrados, con varias sucursales cuando corresponda.
Preguntas frecuentes
¿Todas las empresas deben migrar a facturación electrónica?
No necesariamente. La Providencia 00093 contempla varios medios de emisión y deja su elección al contribuyente, con reglas especiales para ciertas actividades (arts. 4, 5 y 37). Conviene revisar tu caso particular.
¿Las máquinas fiscales quedan prohibidas?
No. Las máquinas fiscales siguen siendo uno de los medios de emisión previstos (art. 4, numeral 2).
¿Qué medios contempla la norma?
Medios digitales o electrónicos —portal web y aplicativo móvil del SENIAT, o imprenta digital u otro proveedor tecnológico autorizado— y máquinas fiscales (art. 4).
¿Qué pasa ante una contingencia?
Pueden usarse formatos de imprenta autorizada ante eventos imprevisibles o de fuerza mayor y en los demás supuestos del art. 6. Al cesar la contingencia, los documentos deben registrarse y remitirse al día siguiente por el medio principal (art. 7).
¿Qué es una imprenta digital?
Es un proveedor autorizado por el SENIAT para la emisión de documentos por medios digitales, que asigna los números de control. La norma regula sus requisitos, obligaciones y revocatoria (arts. 4, 9 y 38 al 51).
¿El SENIAT ofrecerá un portal o una aplicación gratuita?
La norma prevé un portal web y un aplicativo móvil como canales institucionales gratuitos (art. 4, numeral 1.1). Sus características y disponibilidad dependen de la publicación oficial del SENIAT.
¿Necesito un ERP?
No es una exigencia de la norma. Un ERP como Odoo ayuda cuando necesitas conectar la facturación con ventas, inventario, compras y contabilidad, y llevar el control integral de la operación.
¿Odoo se conecta directamente con el SENIAT?
Hoy no podemos afirmar una integración directa. Cualquier integración dependerá de especificaciones oficiales, de las autorizaciones que correspondan y de pruebas técnicas. Te ayudamos a evaluarlo cuando existan.
¿Qué debe revisar mi empresa?
Tu medio de emisión actual, los requisitos de tus documentos (arts. 8 y 9), la numeración por sucursales (art. 20), el manejo de contingencias (arts. 6 y 7) y los formatos existentes antes de la entrada en vigencia (disposición transitoria primera).
Solicita tu diagnóstico
Cuéntanos cómo facturas hoy y te ayudamos a definir la ruta de adaptación de tu empresa.
Fuentes y aviso
- Providencia Administrativa SNAT/2026/00093, Gaceta Oficial N.º 43.484 del 21 de octubre de 2026.
- Providencia Administrativa SNAT/2024/000102, Gaceta Oficial N.º 43.032 del 19 de diciembre de 2024 (derogada por la 00093).
- Texto de consulta de la Providencia SNAT/2026/00093: tributos.ivecofi.net.
- Portal oficial del SENIAT: seniat.gob.ve.
Última revisión del contenido: 8 de noviembre de 2026.
Contenido informativo. No constituye asesoría legal ni tributaria. La aplicación de las normas depende de las condiciones de cada contribuyente. Consulte a su asesor tributario y revise las publicaciones oficiales del SENIAT.